BBVA Italia | Banca Online
- 7.90KRecensioni
- 4,8
- Sviluppatore
- BBVA
- Rilasciato
- 19 ott 2021
Screenshot
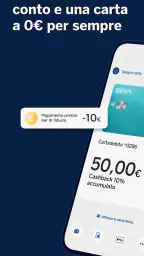

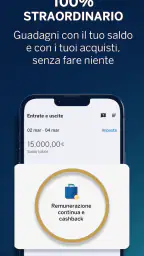
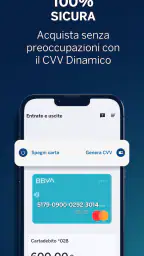
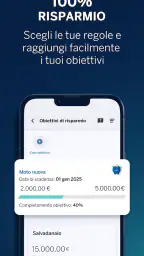

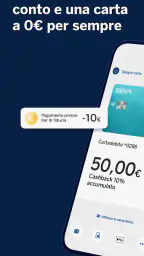
Gestire un conto dal telefono funziona davvero solo quando l’app riesce a rendere semplici anche i momenti meno comodi: un pagamento da controllare mentre si è fuori casa, una carta da verificare prima di un acquisto o un movimento da riconoscere senza aprire il computer. Ho provato BBVA Italia | Banca Online proprio con questa prospettiva, concentrandomi su quanto la connessione influenzi l’esperienza quotidiana. È un’app finanziaria gratuita sviluppata da BBVA, pensata per portare conto e carta nello smartphone con un’interfaccia più immediata rispetto alla gestione tradizionale allo sportello.
La prima impressione è quella di uno strumento rivolto a chi vuole fare quasi tutto dal cellulare, senza trasformare ogni operazione in una procedura lunga. Il suo punto forte non è l’effetto sorpresa, ma la possibilità di avere sotto mano le informazioni bancarie quando servono. Allo stesso tempo, bisogna ricordare che un’app di mobile banking non è un semplice strumento da consultare offline: molte delle sue funzioni dipendono dal collegamento con i sistemi della banca e quindi dalla qualità della rete disponibile.
Quanto pesa la connessione nelle operazioni di ogni giorno
Quando la rete è stabile, l’esperienza è abbastanza lineare. Apro l’app, controllo la situazione del conto, verifico i movimenti e posso orientarmi senza passare da un sito web adattato al telefono. Questo è particolarmente utile in situazioni brevi e concrete: prima di un acquisto importante, per capire se una spesa è già stata contabilizzata oppure per controllare rapidamente una transazione che non ricordo.
Il collegamento diventa invece parte integrante del flusso appena si cerca un’informazione aggiornata o si vuole eseguire un’operazione. In quel momento non basta che l’app sia installata: deve riuscire a comunicare con il servizio bancario. Con una rete mobile debole, in un parcheggio sotterraneo o in un edificio con scarsa copertura, l’attesa può diventare più fastidiosa del previsto. Non considero questo un difetto esclusivo di BBVA Italia, ma nel mobile banking è una differenza pratica che si sente subito.
Il mio consiglio è di non aspettare l’ultimo secondo per controllare un pagamento o gestire una necessità urgente. Se so già che dovrò usare l’app durante un viaggio, prima di uscire verifico le informazioni che mi servono e mi assicuro di poter contare su una connessione affidabile. Non significa preparare ogni operazione in anticipo, ma evitare di trasformare un controllo semplice in un problema proprio quando il tempo è poco.
La connessione incide anche sulla percezione della sicurezza. Quando una schermata tarda a caricarsi, si può essere tentati di ripetere il comando più volte, soprattutto se non è immediatamente chiaro se l’operazione sia stata ricevuta. In banca questo comportamento va evitato: prima di riprovare, preferisco controllare se il movimento è comparso, aggiornare con calma la schermata o attendere qualche istante. Una doppia azione non è sempre innocua.
Il caso concreto di un pagamento fuori casa
Immagino una situazione molto comune: sono in un negozio, il pagamento con la carta non sembra andare a buon fine e voglio capire se il problema riguarda il conto, la carta o semplicemente il terminale. Con una buona connessione, l’app può diventare il punto di controllo più rapido, perché consente di consultare la situazione dal telefono invece di rimandare la verifica a casa.
Se però la rete è instabile, il vantaggio si riduce. In quel caso non userei l’app come unica fonte di conferma immediata, soprattutto se la transazione è appena avvenuta e il movimento potrebbe richiedere tempo per essere visualizzato. La scelta più prudente è annotare mentalmente l’importo, conservare la ricevuta quando disponibile e controllare più tardi, evitando di ripetere il pagamento solo perché l’app non ha risposto subito.
Uso in mobilità: utile, ma non da trattare come uno strumento offline
Il fatto che sia un’app per smartphone la rende naturalmente adatta a contesti mobili. Posso consultarla mentre sono in viaggio, durante una pausa al lavoro o prima di una spesa imprevista. Questa comodità, però, non va confusa con la disponibilità garantita in qualunque condizione. Se mi trovo in una zona senza copertura o con una rete molto congestionata, non posso dare per scontato che ogni schermata sia accessibile o che una richiesta venga completata senza attese.
Per questo la considero più efficace come strumento di gestione connessa che come archivio personale sempre disponibile. Se devo ricostruire le spese del mese, preferisco farlo in un momento tranquillo, con una connessione stabile e abbastanza tempo per leggere i dettagli. Se invece mi serve solo un controllo veloce, il telefono è il contesto ideale, a patto di non avere fretta eccessiva.
Un aspetto che apprezzo è la possibilità di ridurre la dipendenza dal computer. Per chi usa raramente il desktop o non vuole entrare nell’home banking dal browser, l’app offre un accesso più naturale. D’altra parte, chi gestisce attività bancarie complesse, molti documenti o numerose operazioni contemporaneamente potrebbe trovare più comodo uno schermo grande. In quel caso il telefono resta utile per i controlli rapidi, mentre il computer può essere preferibile per una revisione più ordinata.
La versione attuale è la 7.12.9 e l’app richiede almeno Android 7.0. Questo requisito la rende accessibile anche a dispositivi non recentissimi, ma la fluidità reale dipende comunque dall’età del telefono, dallo spazio disponibile e dalla qualità della connessione. Su uno smartphone molto datato, anche un’app ben progettata può risultare meno piacevole se il sistema rallenta o se il passaggio tra le schermate richiede tempo.
Quando qualcosa non va: come comportarsi senza peggiorare la situazione
Il momento più delicato non è sempre un errore evidente. A volte il problema è una schermata che rimane in caricamento, una risposta che arriva tardi o una sessione che sembra interrompersi. In queste circostanze la mia regola è semplice: non ripetere subito operazioni sensibili. Prima controllo se la connessione è attiva, poi chiudo eventuali altre attività che stanno consumando rete e provo a rientrare con calma.
Se l’app non mostra una conferma chiara, considero l’operazione non verificata fino a quando non riesco a controllare lo stato del conto o del movimento. Questo approccio è particolarmente importante per bonifici, pagamenti e modifiche che non vorrei duplicare. L’app può aiutare a verificare, ma non elimina la necessità di usare attenzione quando la rete rende la risposta poco chiara.
In viaggio, la procedura più sensata è separare le esigenze urgenti da quelle rinviabili. Un controllo del saldo può aspettare qualche minuto; una decisione su un acquisto importante merita invece una verifica più accurata. Se la connessione è intermittente, alternare continuamente rete mobile e Wi-Fi può aiutare, ma non bisogna presumere che il cambio risolva ogni problema. Potrebbe essere il servizio a rispondere lentamente, non il telefono.
Un altro accorgimento pratico consiste nell’aggiornare l’app quando richiesto e nel mantenere il sistema operativo in condizioni ragionevoli. Non lo considero un modo per garantire che ogni problema sparisca, ma usare una versione aggiornata riduce il rischio di restare con un’applicazione non allineata all’ambiente del telefono. Se il dispositivo è condiviso, inoltre, preferisco evitare di lasciare la sessione aperta e controllo sempre di aver chiuso l’app dopo un’operazione bancaria.
Consumo di dati e uso consapevole dello smartphone
Per le normali consultazioni non mi aspetto che un’app bancaria sia tra le attività più pesanti del telefono, ma il consumo non dipende soltanto dai megabyte. Conta anche quante volte la apro, quanto tempo rimango collegato e se utilizzo una rete mobile poco stabile, che può causare tentativi ripetuti o caricamenti interrotti. Se ho un piano dati limitato, concentro i controlli in momenti in cui dispongo di una connessione affidabile, senza aprire l’app inutilmente a ogni piccola variazione.
Un comportamento intelligente è distinguere tra curiosità e necessità. Controllare il conto dopo ogni acquisto può rassicurare, ma spesso non offre un’informazione immediatamente diversa da quella già disponibile. Per una spesa importante, invece, una verifica ha senso. Questa abitudine riduce anche il rischio di interpretare male un movimento ancora in fase di aggiornamento o di reagire troppo velocemente a una voce che non riconosco al primo sguardo.
Quando uso il Wi-Fi pubblico, sono più prudente. Preferisco non eseguire operazioni bancarie delicate su reti aperte o poco affidabili, soprattutto se posso aspettare di tornare su una connessione personale. La comodità del mobile banking non dovrebbe spingermi a ignorare il contesto digitale in cui sto accedendo al conto. Se devo solo pianificare cosa controllare più tardi, posso rimandare senza perdere nulla.
La sicurezza, in questo caso, non riguarda solo l’applicazione ma anche il telefono. Tengo il dispositivo protetto, evito di prestarlo mentre la sessione bancaria è attiva e non considero sufficiente il fatto che l’app sia sviluppata da una banca conosciuta. Il vantaggio di avere conto e carta nello smartphone è reale, ma porta con sé la responsabilità di trattare lo smartphone come uno strumento finanziario, non come un semplice oggetto per messaggi e social.
Chi può trovarla adatta e chi dovrebbe valutare alternative
La consiglierei a chi vuole una gestione quotidiana essenziale dal telefono: controllare il conto, seguire i movimenti e avere un rapporto più diretto con i propri strumenti bancari. È adatta soprattutto a chi si muove spesso e preferisce non dipendere da una postazione fissa. Il fatto che sia gratuita facilita la prova e rende meno impegnativo capire se il suo modo di organizzare le informazioni si adatta alle proprie abitudini.
Il giudizio degli utenti è molto positivo: l’app ha una media di 4,8 su un volume di circa 59 mila valutazioni, mentre le installazioni hanno superato il milione. Questi numeri non sostituiscono la mia esperienza personale, ma indicano che BBVA Italia ha raggiunto una presenza significativa tra le app bancarie disponibili. Anche il rating PEGI 3 segnala un’applicazione adatta a un pubblico generale, pur restando naturalmente uno strumento destinato alla gestione finanziaria dell’intestatario.
Non la sceglierei invece come unica soluzione per chi preferisce fare tutto allo sportello, non ama usare il telefono per operazioni sensibili o vive in un’area dove la connessione è spesso inaffidabile. In questi casi, un rapporto bancario con maggiore assistenza tradizionale potrebbe risultare più rassicurante. Allo stesso modo, chi lavora con molti conti, documenti o procedure articolate potrebbe preferire un’esperienza da computer più ampia, usando l’app solo come supporto.
Rispetto alla banca fisica, il vantaggio principale è la rapidità di accesso: non devo organizzare una visita per un controllo ordinario. Rispetto a un sito web mobile, l’app è più naturale da usare sul telefono e si integra meglio con l’idea di avere la banca sempre a portata di mano. Il compromesso è che lo smartphone diventa il centro dell’esperienza: batteria, aggiornamenti, rete e protezione del dispositivo assumono un’importanza maggiore.
La mia valutazione sull’esperienza connessa
Dopo averla usata con attenzione al ruolo della rete, considero BBVA Italia | Banca Online una scelta convincente per chi vuole un’app bancaria pratica e orientata alla mobilità. Non la valuterei soltanto in base a quanto velocemente apre una schermata, ma a quanto bene si inserisce nelle abitudini reali: controlli brevi, verifiche prima di una spesa e gestione del conto senza ricorrere ogni volta al computer.
Il suo limite più concreto è anche una caratteristica inevitabile del mobile banking: quando il collegamento è debole, l’esperienza perde immediatezza e diventa necessario procedere con cautela. Non è un’app da usare con superficialità mentre si è di fretta, soprattutto se una schermata non conferma chiaramente un’operazione. Preparare i controlli importanti, scegliere una rete affidabile e non ripetere comandi alla cieca cambia molto il risultato.
La presenza di oltre un milione di installazioni, il prezzo gratuito e la valutazione media di 4,8 la rendono interessante per chi sta cercando un’alternativa digitale alla banca tradizionale. Io la consiglierei soprattutto a chi vuole autonomia e usa già lo smartphone come principale strumento organizzativo. Se invece la connessione è un problema costante o si preferisce un’assistenza prevalentemente in presenza, sceglierei un’opzione più tradizionale.
In definitiva, BBVA Italia dà il meglio quando la tratto per quello che è: un accesso mobile al conto e alla carta, comodo ma legato alla qualità della comunicazione tra telefono e banca. Con una rete stabile e un uso attento, può diventare un’abitudine semplice e utile. Il mio giudizio è positivo, con una raccomandazione chiara: per le operazioni importanti, la velocità conta meno della conferma.
In evidenza
- Apertura e gestione del conto direttamente dall’app.
- Accesso con impronta digitale o riconoscimento facciale.
- Bonifici e pagamenti gestibili rapidamente dallo smartphone.
- Notifiche utili per monitorare movimenti e spese in tempo reale.
- Assistenza clienti e blocco delle carte facilmente raggiungibili.
Limitazioni
- Alcune funzioni richiedono una connessione Internet stabile.
- L’offerta di prodotti può risultare meno ampia rispetto alle banche tradizionali.
- La verifica dell’identità iniziale può richiedere diversi passaggi.
- Non tutti i servizi sono disponibili con la stessa rapidità online.
- Gli utenti meno esperti possono trovare l’interfaccia inizialmente complessa.
Domande frequenti
Che cos’è BBVA Italia | Banca Online e quali servizi offre?
BBVA Italia è un’applicazione bancaria digitale che consente di gestire il conto direttamente da smartphone, senza dover visitare una filiale. Dall’app è possibile controllare saldo e movimenti, effettuare bonifici, gestire carte, impostare notifiche e consultare la documentazione. I servizi disponibili possono dipendere dal tipo di conto, dal profilo del cliente e dalle condizioni applicate da BBVA.
Come si apre un conto BBVA Italia tramite l’app?
L’apertura del conto avviene generalmente online, seguendo la procedura guidata nell’app o sul sito ufficiale. È necessario fornire i dati personali richiesti, un documento d’identità valido e completare la verifica dell’identità, che può includere un video o altri controlli. Prima di confermare, è importante leggere con attenzione foglio informativo, condizioni economiche e requisiti di idoneità.
L’app BBVA Italia è sicura per gestire il conto e i pagamenti?
L’app utilizza sistemi di autenticazione e protezione progettati per tutelare l’accesso al conto e le operazioni bancarie. A seconda del dispositivo, possono essere disponibili PIN, impronta digitale o riconoscimento facciale, oltre a notifiche e conferme per determinate operazioni. È comunque fondamentale mantenere aggiornati app e sistema operativo, non condividere codici personali e contattare subito BBVA in caso di attività sospette.
È possibile effettuare bonifici e gestire la carta direttamente dall’app?
Sì, l’app permette normalmente di eseguire diverse operazioni quotidiane, tra cui bonifici, consultazione dei movimenti e gestione della carta. In base alle funzionalità disponibili, si possono anche modificare alcuni limiti, bloccare temporaneamente la carta, controllare le transazioni e ricevere avvisi. Prima di inviare un pagamento, verifica sempre beneficiario, importo, causale ed eventuali commissioni applicabili.
BBVA Italia | Banca Online è gratuita e quali costi bisogna controllare?
La disponibilità dell’applicazione è generalmente gratuita, ma questo non significa che ogni servizio bancario sia privo di costi. Le condizioni possono riguardare canone del conto, prelievi, operazioni particolari, carte, cambi valuta o altri servizi. Le tariffe possono inoltre cambiare nel tempo: per questo è consigliabile consultare sempre il foglio informativo e la sezione dedicata alle condizioni economiche prima di aprire o utilizzare il conto.


